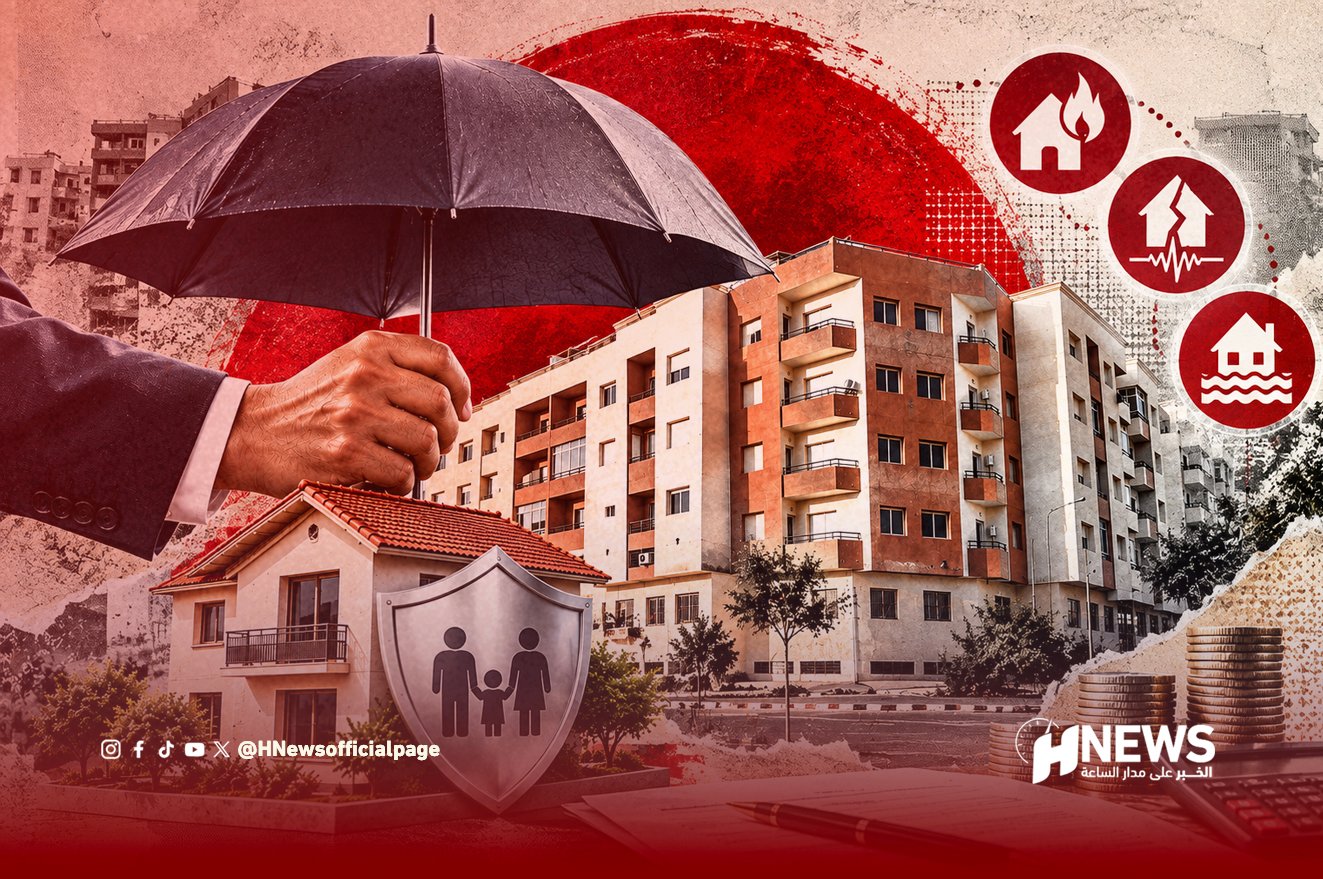
أثار مقترح توسيع التأمينات الإجبارية لتشمل المنازل بالمغرب نقاشا اقتصاديا واجتماعيا بشأن حدود الحماية التي يمكن أن يوفرها هذا الإجراء، مقابل الأعباء المالية التي قد يفرضها على الأسر، بعدما دعا فريد بنسعيد، رئيس الفيدرالية الوطنية لوكلاء ووسطاء التأمين، إلى جعل التأمين متعدد المخاطر السكنية التزاما قانونيا على غرار بعض التأمينات المعمول بها حاليا.
وجاءت هذه الدعوة خلال الدورة العاشرة للملتقى السنوي للفيدرالية بالدار البيضاء، حيث طرح المهنيون مسألة توسيع قاعدة المستفيدين من خدمات التأمين، في وقت يظل فيه التأمين على المنازل اختياريا بموجب التشريعات الحالية، دون وجود قرار رسمي يحول هذا النوع من العقود إلى التزام مفروض على المالكين أو المستأجرين.
من حماية المنازل إلى إلزام الأسر بالدفع
ويرتكز المقترح على فكرة أن التأمين يمكن أن يحمي الأسر من خسارة ممتلكاتها في حالات الحرائق والحوادث والأضرار المختلفة، وهي مخاطر قد تتسبب في خسائر مالية كبيرة يصعب تعويضها بالاعتماد على الموارد الذاتية للأسر وحدها.
واعتبر بنسعيد أن تعميم التأمين يمكن أن يساهم في خفض تكلفة العقود بفضل توسيع قاعدة المشتركين، مستحضرا تجربة التأمين الإجباري على المسؤولية المدنية للسيارات، التي قدمها نموذجا لدور الإلزام في توسيع التغطية.
لكن هذا الطرح يفتح سؤالا بشأن الجهة التي ستستفيد اقتصاديا من التعميم، إذ إن فرض عقود التأمين على عدد أكبر من الأسر يعني توسيع السوق أمام الشركات وزيادة الأقساط المحصلة، بينما يظل حجم المنفعة التي سيحصل عليها المواطن مرتبطا بقيمة التعويضات والاستثناءات وسرعة تسوية الملفات.
هل تنخفض الأقساط فعلا مع الإلزام؟
لا يعني ارتفاع عدد المؤمن لهم بالضرورة انخفاض الأسعار بصورة تلقائية، إذ تتأثر كلفة التأمين بطبيعة المخاطر وموقع العقار وقيمته وشروط التغطية والحدود القصوى للتعويض، فضلا عن السياسة التجارية التي تعتمدها الشركات.
ومن هنا تبرز الحاجة إلى مناقشة آليات التسعير قبل التفكير في فرض أي التزام جديد، خصوصا بالنسبة إلى الأسر محدودة الدخل، التي قد تجد نفسها مطالبة بأداء أقساط سنوية إضافية دون أن تكون لديها القدرة على اختيار مستوى التغطية أو تحمل المصاريف المرتبطة بها.
كما يطرح المقترح إشكالية توزيع المسؤولية المالية بين المالك والمستأجر، ومدى إمكانية اعتماد صيغ اجتماعية أو أسعار تراعي الفوارق الاقتصادية، حتى لا يتحول التأمين الإجباري من وسيلة للحماية إلى عبء جديد على ميزانيات الأسر.
القانون الحالي لا يفرض التأمين السكني
وتؤكد المعطيات التنظيمية أن التأمين متعدد المخاطر على المنازل لا يزال اختياريا في المغرب، رغم إمكانية استفادة المؤمن لهم من تغطيات تشمل الحرائق وتسربات المياه والسرقة والمسؤولية المدنية، بحسب الضمانات المنصوص عليها في العقود.
وتنص المادة 64-1 من مدونة التأمينات على إدراج ضمان تغطية عواقب الوقائع الكارثية ضمن عقود التأمين التي يشملها هذا المقتضى، غير أن ذلك لا يعني إلزام جميع المواطنين بإبرام عقود تأمين سكني، وهو تمييز قانوني أساسي في النقاش الدائر حول المقترح.
وقد أعاد زلزال الحوز سنة 2023 إبراز أهمية أنظمة التعويض عن الكوارث الطبيعية، بما فيها صندوق التضامن ضد الوقائع الكارثية المخصص للفئات غير المؤمنة وفق شروط محددة، الأمر الذي يجعل تقييم فعالية هذه الآليات جزءا من أي نقاش حول توسيع التأمين الإجباري.
شركات التأمين أمام مسؤولية التعويض
وفي الوقت الذي يسعى فيه المهنيون إلى توسيع سوق التأمين، تبرز ضرورة تعزيز حماية المؤمن لهم، خصوصا فيما يتعلق بشفافية العقود وتفسير الاستثناءات وتحديد سقوف التعويض وضمان سرعة معالجة المطالبات.
وكان محمد حسن بنصالح، رئيس الجامعة المغربية للتأمين، قد دعا خلال الملتقى إلى استقطاب فئات جديدة من المغاربة نحو خدمات التأمين، بدل استمرار المنافسة بين الشركات على الزبائن الحاليين، فيما أكد عبد الرحيم الشافعي، رئيس هيئة مراقبة التأمينات والاحتياط الاجتماعي، أهمية تحسين جودة الاستشارة والمعلومات المقدمة للمواطنين.
وتكشف هذه المواقف عن تعدد الرهانات المرتبطة بتطوير القطاع، بين توسيع السوق ورفع نسبة التغطية من جهة، وضمان حقوق المؤمن لهم وجودة التعويضات من جهة ثانية، وهي معادلة ستحدد مدى قبول أي إصلاح مستقبلي.
الإلزام يحتاج ضمانات قبل فرضه
وفي غياب قرار حكومي أو مشروع قانون معلن يجعل التأمين على المنازل إجباريا، يظل المقترح في حدود المبادرة المهنية التي تحتاج إلى نقاش أوسع بشأن جدواها الاقتصادية والاجتماعية.
ويبقى السؤال المطروح هو ما إذا كان توسيع التأمين السكني سيترجم إلى حماية حقيقية لممتلكات المغاربة، عبر عقود واضحة وأسعار مناسبة وتعويضات فعالة، أم أنه سيؤدي أساسا إلى توسيع المداخيل التأمينية مقابل التزامات مالية جديدة على الأسر، دون معالجة الاختلالات التي قد تواجهها عند وقوع الأضرار.
